Le famiglie francesi dedicano una parte crescente dei loro redditi alle spese obbligate. L’alloggio rappresentava il 28 % dei consumi delle famiglie nel 2025, e le scelte di bilancio si moltiplicano. Secondo un’indagine Cofidis riportata da e-marketing nel settembre 2026, l’importo medio del scoperto è diminuito, non perché la situazione finanziaria migliori, ma perché l’uso del scoperto diventa più vincolato.
In questo contesto, gestire le proprie finanze quotidiane implica conoscere i meccanismi bancari recenti e i levei concreti che permettono di riprendere il controllo sul proprio budget.
Spese bancarie e incidenti: cosa cambia la regolamentazione nel 2025-2026
Dal 9 gennaio 2025, un bonifico istantaneo non può più essere addebitato più caro di un bonifico classico, in applicazione del regolamento europeo 2024/886. In pratica, se la tua banca offre il bonifico standard gratuitamente, anche il bonifico istantaneo deve esserlo. Questo cambiamento consente di trasferire denaro tra conti senza ritardi né costi aggiuntivi, facilitando la gestione della liquidità giorno per giorno.
Per le persone in difficoltà finanziaria, il dispositivo destinato ai clienti finanziariamente fragili limita le spese per incidenti a 25 euro al mese. Questi stessi clienti possono accedere a un’offerta bancaria specifica limitata a 3 euro al mese.
Questo meccanismo rimane sotto-utilizzato, soprattutto perché le banche non lo offrono sempre in modo proattivo. Attivarlo richiede di fare richiesta presso la propria banca. Risorse come economielogique.com permettono di comprendere meglio questi dispositivi e di identificare i levei di risparmio adatti a ciascuna situazione.
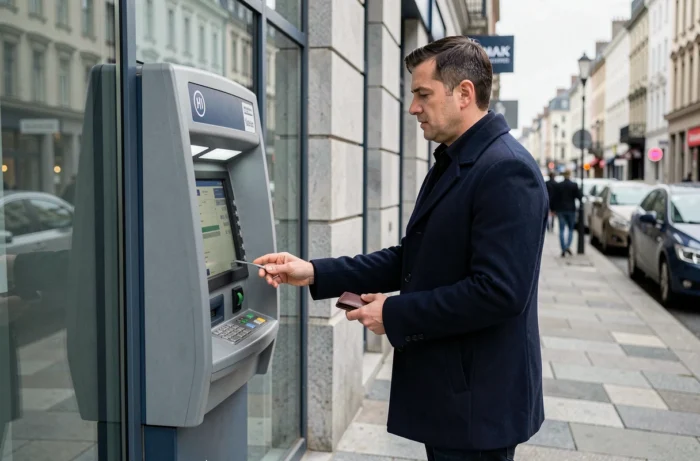
Scoperto bancario: la diminuzione degli importi nasconde un problema di fondo
L’indagine Cofidis di settembre 2026 mostra che il scoperto medio dei francesi è diminuito rispetto al 2025. A prima vista, il dato sembra positivo. In realtà, gli analisti interpretano questa diminuzione come il segno di un accesso più ristretto al scoperto, non di un miglioramento della salute finanziaria delle famiglie.
Questa distinzione è importante per chiunque cerchi di gestire il proprio denaro quotidianamente. Un scoperto che diminuisce per vincolo bancario (limite ridotto, rifiuto della banca) non ha lo stesso effetto di un scoperto controllato per scelta. Nel primo caso, le spese non coperte si trasferiscono su altre forme di credito o generano insolvenze.
Verificare la propria autorizzazione di scoperto e le sue condizioni
Il primo riflesso consiste nel verificare l’importo della propria autorizzazione di scoperto, gli interessi applicati e la durata autorizzata. Queste informazioni si trovano nel contratto di conto, ma sono rari coloro che lo rileggono dopo l’apertura.
- Il tasso d’interesse dello scoperto autorizzato varia a seconda delle banche e può rappresentare un costo significativo nell’anno, anche per piccoli importi regolari
- Lo scoperto non autorizzato genera spese per incidenti (commissione di intervento, lettera informativa) che si accumulano rapidamente
- Alcune banche online offrono avvisi di saldo tramite notifiche, permettendo di anticipare il passaggio in negativo prima che si verifichi
Anticipare lo scoperto costa meno che subirlo. Un bonifico programmato all’inizio del mese verso un conto di risparmio, anche modesto, crea un cuscinetto di liquidità mobilizzabile in caso di bisogno.
Scelte di spesa: dove i francesi tagliano per primi
Le scelte di bilancio delle famiglie riguardano innanzitutto le voci più visibili: uscite, abbonamenti, acquisti impulsivi. Tuttavia, la riduzione delle spese variabili raggiunge rapidamente i suoi limiti. Non si può continuamente ridurre il tempo libero o l’alimentazione senza effetti sulla qualità della vita.
Spese fisse: il leva poco sfruttato
Le spese fisse (affitto, assicurazioni, abbonamenti telefonici, energia) rappresentano spesso la maggior parte del budget. La loro rinegoziazione richiede più sforzo rispetto alla cancellazione di un acquisto occasionale, ma l’effetto è ricorrente.
- I contratti di assicurazione auto e abitazione possono essere disdetti in qualsiasi momento dopo un anno, permettendo di mettere in concorrenza le offerte ogni anno
- Gli abbonamenti telefonici cumulati (mobile, internet, streaming) meritano un audit annuale: spesso esistono offerte combinate o piani più economici presso lo stesso operatore
- La rateizzazione delle tasse e la verifica del tasso di prelievo alla fonte evitano brutte sorprese a fine anno
Ridurre una spesa fissa di qualche euro al mese genera un risparmio annuale ben superiore alla cancellazione di un acquisto impulsivo occasionale.
Monitoraggio del budget: applicazioni e limiti dell’automazione
Le applicazioni di gestione del budget si sono moltiplicate negli ultimi anni. Alcune ora integrano funzioni di intelligenza artificiale per categorizzare automaticamente le spese e rilevare gli abbonamenti dimenticati.
L’automazione del monitoraggio ha un vantaggio reale: elimina la frizione. Tenere un foglio Excel ogni sera richiede una disciplina che pochi mantengono oltre alcune settimane. Un’applicazione collegata ai conti bancari svolge questo lavoro in continuazione.
I feedback sul campo divergono su questo punto: alcuni utenti notano che la categorizzazione automatica rimane approssimativa, confondendo ad esempio un bonifico verso un conto di risparmio con una spesa. Altri segnalano che la visibilità in tempo reale sulle spese modifica i comportamenti d’acquisto, anche senza regole di bilancio rigorose.
Scegliere uno strumento adatto al proprio uso reale
Uno strumento di monitoraggio ha valore solo se viene consultato regolarmente. Piuttosto che moltiplicare le applicazioni, è preferibile sceglierne una sola, compatibile con i propri conti bancari, e impostare avvisi sulle voci di spesa più sensibili. La gestione del proprio denaro si basa meno sulla sofisticazione dello strumento e più sulla regolarità dell’attenzione che si presta.
Il quadro normativo evolve e gli strumenti si perfezionano. I levei più efficaci rimangono spesso i meno visibili: conoscere i propri diritti bancari, rinegoziare le proprie spese fisse e verificare i propri conti prima che lo scoperto si installi.